2019年中国建材行业发展现状分析及发展趋势分析
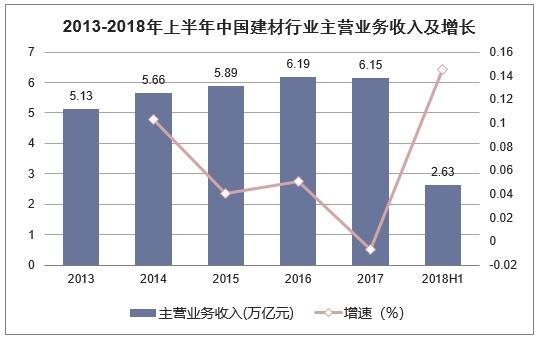
2019年,中国建材行业在供给侧结构性改革深化、环保政策趋严和市场需求结构变化的背景下,呈现出"总体平稳、稳中有变、变中趋优"的运行态势。行业规模以上企业主营业务收入保持增长,但增速较上年有所回落;效益水平总体改善,细分行业分化明显;产业结构持续优化,绿色化、智能化、高端化转型步伐加快。以下从运行现状、结构特征、存在问题和发展趋势四个方面展开分析。
一、2019年建材行业运行现状
(一)生产与效益总体平稳
2019年,全国建材行业规模以上企业主营业务收入同比增长约5%左右,利润总额保持增长,但增速较2018年明显放缓。水泥、平板玻璃等传统大宗产品产量总体稳定,水泥产量约23.3亿吨,同比增长6%左右,平板玻璃产量约9.3亿重量箱,同比增长约6.6%。行业效益改善主要得益于价格中枢上移和燃料成本相对可控,但需求端增长动力有所减弱。
(二)主要产品价格高位运行
受错峰生产常态化、环保限产和行业自律增强等因素影响,2019年水泥价格总体保持高位,华东、华南等区域价格表现较强,部分地区创出历史新高。平板玻璃价格受地产竣工端支撑和供给端冷修约束,全年呈现震荡上行态势。砂石骨料等基础材料因环保整治供给收缩,价格大幅上涨,对混凝土及下游成本形成传导压力。
(三)出口贸易承压
2019年,受全球经济增长放缓、贸易摩擦加剧等因素影响,建材商品出口面临较大压力。玻璃纤维及制品、建筑陶瓷、石材等传统出口产品增速回落,部分品类出口量出现下降。企业加快向"一带一路"沿线市场布局,但整体外需对行业增长的拉动作用有所减弱。
二、行业结构特征与细分表现
(一)水泥行业:集中度提升,区域分化加剧
水泥行业供给侧结构性改革持续深化,错峰生产、产能置换和环保督查推动落后产能退出,行业集中度进一步提高。大型企业集团通过并购重组扩大市场份额,区域市场协同增强。但不同区域分化明显:华东、中南地区需求韧性较强,价格和效益较好;东北、西北部分地区需求不足、产能过剩矛盾依然突出,价格低位运行。
(二)玻璃行业:供给约束与需求支撑并存
平板玻璃行业受环保政策和产能置换约束,产能扩张有限,在产产能保持相对稳定。需求端受益于房地产竣工面积增长和既有建筑节能改造,浮法玻璃需求总体平稳。但行业仍面临低端产能过剩、高端产品供给不足的结构性矛盾,超薄、超白、高强等高端玻璃产品进口替代空间较大。
(三)新型建材与无机非金属新材料:成长性突出
玻璃纤维及复合材料、特种陶瓷、人工晶体、保温隔热材料等新兴领域保持较快增长。风电叶片、汽车轻量化、电子信息和新能源等下游需求拉动明显,龙头企业研发投入加大,产品附加值提升。但部分新材料领域存在关键技术受制于人、市场培育不足等问题。
(四)绿色建材:政策推动加速普及
2019年,绿色建材评价标识、绿色产品认证和绿色建材推广应用政策持续推进。装配式建筑、绿色建筑和既有建筑节能改造带动绿色建材需求增长。混凝土预制构件、蒸压加气混凝土板、节能门窗等产品应用扩大,但绿色建材市场体系尚不完善,成本和应用习惯仍是推广瓶颈。
三、存在的主要问题
一是产能过剩矛盾尚未根本化解。水泥、平板玻璃等传统产业仍有部分僵尸产能和落后产能待出清,产能置换政策执行中存在博弈,局部地区新增产能压力犹存。
二是环保约束持续加码,企业成本上升。超低排放改造、错峰生产、运输结构调整等政策推高企业环保投入和运行成本,中小企业承压明显,行业洗牌加快。
三是技术创新能力不足,高端供给短板突出。关键核心技术和装备仍存在短板,高端无机非金属材料、特种玻璃、高性能纤维等领域自主保障能力有待提升。
四是市场需求增长动力减弱。房地产投资增速放缓、基础设施投资增速低位运行,建材需求由高速增长转向平台期,行业竞争加剧。
四、发展趋势分析
(一)供给侧改革深化,行业集中度持续提升
未来建材行业将继续以产能置换、错峰生产、环保督查为抓手,推动落后产能退出和兼并重组,水泥、玻璃等行业集中度有望进一步提高,大企业主导的区域市场格局更加明显。
(二)绿色化转型加速
在碳达峰、碳中和目标和污染防治要求下,建材行业绿色化转型将成为主线。节能降碳技术、原燃料替代、余热利用、碳捕集等技术应用将加快,绿色建材产品认证和推广应用体系逐步完善,绿色工厂、绿色园区建设深入推进。
(三)智能化数字化赋能产业升级
智能制造在建材行业的应用将进一步拓展,水泥智能工厂、玻璃智能生产线、数字化矿山等示范项目加快推广,工业互联网、大数据和人工智能技术在能耗管理、质量控制和供应链协同中发挥更大作用。
(四)高端化发展,新材料成为增长引擎
无机非金属新材料、高性能纤维及复合材料、特种玻璃、人工晶体等领域将成为行业增长的重要引擎。企业将加大研发投入,突破关键核心技术,推动产品向高端化、功能化、差异化方向发展,提升国际竞争力。
(五)需求结构变化驱动产品调整
随着房地产进入存量时代和建筑方式变革,建材需求将从新建为主转向新建与既有建筑改造并重,装配式建筑、绿色建筑和城市更新将带动结构材料、功能材料和部品部件需求调整,企业需加快产品结构优化和市场模式创新。
2019年中国建材行业在平稳运行中加快推进结构调整和转型升级,传统产业提质增效与新兴产业发展壮大并行。未来行业将围绕绿色低碳、智能制造、高端新材料和需求结构变化持续演进,高质量发展成为主旋律,企业需在技术创新、绿色转型和市场布局方面加强能力建设,以应对需求平台期和竞争加剧带来的挑战。
如若转载,请注明出处:http://www.jxrundu.com/product/30.html
更新时间:2026-10-24 01:08:11